
Nyheter
Erik Penser Banks Momentumportfölj präglad av uppvärderingspotential
Åtta heta aktier i Erik Penser Banks momentumportfölj.

Från senaste omviktningen 4 mars till den omviktning Erik Penser Bank nu gör har en likaviktad portfölj av Access-bolagen i Momentumportföljen avkastat -11 %. Detta kan jämföras med OMX Småbolagsindex som är ned -7 %. Sedan start (sept 2017) har Momentumlistan avkastat 63 %, vilket kan jämföras med OMX Småbolag som är +11 %.
Erik Penser Bank lyfter ur två bolag, Eastnine och Iconovo, och tar in OptiFreeze och Angler Gaming. Även om de fortsatt ser potential i Eastnine och Iconovo, ser de högre potential kontra risk i de två nya bolagen.
Aino Health
Vi ser fortsatt potential för uppvärdering av bolaget drivet av 1) licensexpansion inom ArcelorMittal, 2) ökad licenstillväxt drivet av samarbetspartners, och 3) värderingen av peers inom sektorn (SaaS-lösningar inom Human Capital) som handlas till en EV/Sales-multipel över 5,5x vilket kan jämföras med Ainos 1,51x för ’20e. Därför ser vi fortsatt en hög potential i aktien till en hög risk.
Angler Gaming
Bolaget lämnade en stark trading update för Q2 och befinner sig i ett bra momentum. Bolaget handlas i dagsläget på en implicit WACC om ~14% vilket vi anser vara för högt. På vår målkurs om 17-18 kr handlas bolaget på en implicit WACC om 10%. Vi bedömer att bolaget kommer tjäna på att fysiska casinon varit nedstängda under stora delar av Q2 vilket ökat konverteringen offline till online.
BTS Group
BTS har lyckats ställa om till digital leverans av sina tjänster. Sedan den 1a mars har bolaget vunnit avtal med digital leverans till ett värde av 350 mkr. Under perioden 23e april till 14e maj accelererade försäljningen jämtemot den inledande delen av Q2 och avslutande delen av Q1. Baserat på våra estimat för kassaflödet ser vi att ytterligare 150-200 mkr kan användas för förvärv under 2020. Dessa potentiella förvärv skulle addera mellan 7,5-10% på försäljningen. Kurstriggers i form av förvärv samt ett motiverat värde baserat på våra estimat om 270-280 kr gör att vi justerar kurspotentialen till hög.
Instalco
Visibiliteten i Instalcos vinsttillväxt är hög. 2019 förvärvades omsättning motsvarande 1,5 Mdr och enbart helårseffekten från dessa förvärv ger över 10% omsättningsökning för 2020. Dessutom är Instalco bättre rustade än någonsin för fortsatta förvärv. Nätverket av bolag har vuxit kraftigt och fungerar som tentakler för att få in nya bolag i gruppen. Kassagenereringen är nu också så hög att Instalco kan förvärva motsvarande sin målbild på 600-800 mkr i omsättning per år och ändå generera ett starkt fritt kassaflöde. Vi anser att ett motiverat värde i intervallet 170-185 kr är rimligt. Detta motsvarar en EV/EBIT på 15 på 2021, vilket är i linje med den närmaste konkurrenten Bravida.
Midsona
Vi bedömer att bolaget kommer kunna öka bruttomarginalen under H1’20 drivet av att tidigare annonserade prisökningar kommer att slå igenom under Q1’20 samtidigt som SEK har stärkts ca 1% mot EUR q/q. På våra uppdaterade prognoser handlas Midsona på P/E 16,7x för ’20e samt 14,2x för ’21e. Detta anser vi är attraktivt givet bolagets framgångsrika förvärvsstrategi och starka kassaflöden. Vi ser medelhög potential i aktien till medelhög risk.
OptiFreeze
Vi ser att bolaget har flera potentiella triggers inom närtid. Fortsatta framgångar och potentiella beställningar utgör triggers som kan synliggöra värdet i bolagets produkter. OptiFreeze har tidigare kommunicerat en målsättning om att sälja 30 maskiner 2020 – 2022, och en referenskund inom exempelvis Cut Flowers skulle påvisa att estimaten är uppnåbara. OptiFreeze handlas till EV/Sales om 11x för 2021, men med kraftig försäljningstillväxt och affärsmodell med återkommande intäkter kan man växa in i värderingen. Vi ser ett motiverat värde om 29-31 kr.
SBB
Vi ser ett motiverat värde på SBB i spannet 34-36 kr. Vi baserar vårt motiverade värde på en SOTP-värdering bestående av SBBs rena förvaltningsresultat och övriga verksamheter i form av Fastighetsutveckling, transaktioner och ROT i bostadsbeståndet. Den förvaltande delen av bolaget värderar vi till 30 kr eller 15x förvaltningsresultat per stamaktie efter hybrid och D-aktieutdelningar. Vi bedömer att övriga verksamheter kan generera intäkter om ca 1,4 mdr per år vilket motsvarar ca 1,11 per stamaktie. Dessa värderar vi till ca 5x på vår målkurs.
Upsales
Upsales handlas till en rabatt emot andra svenska SaaS-bolag om ca 30%, denna rabatt anser vi till stor del vara missvisande då Upsales visar en tillväxt i linje med marknaden och har affärsrelaterade nyckeltal som är starkare än nära konkurrenter. Vi bedömer att bolaget under kommande sex månader kan stänga detta varderingsgap.





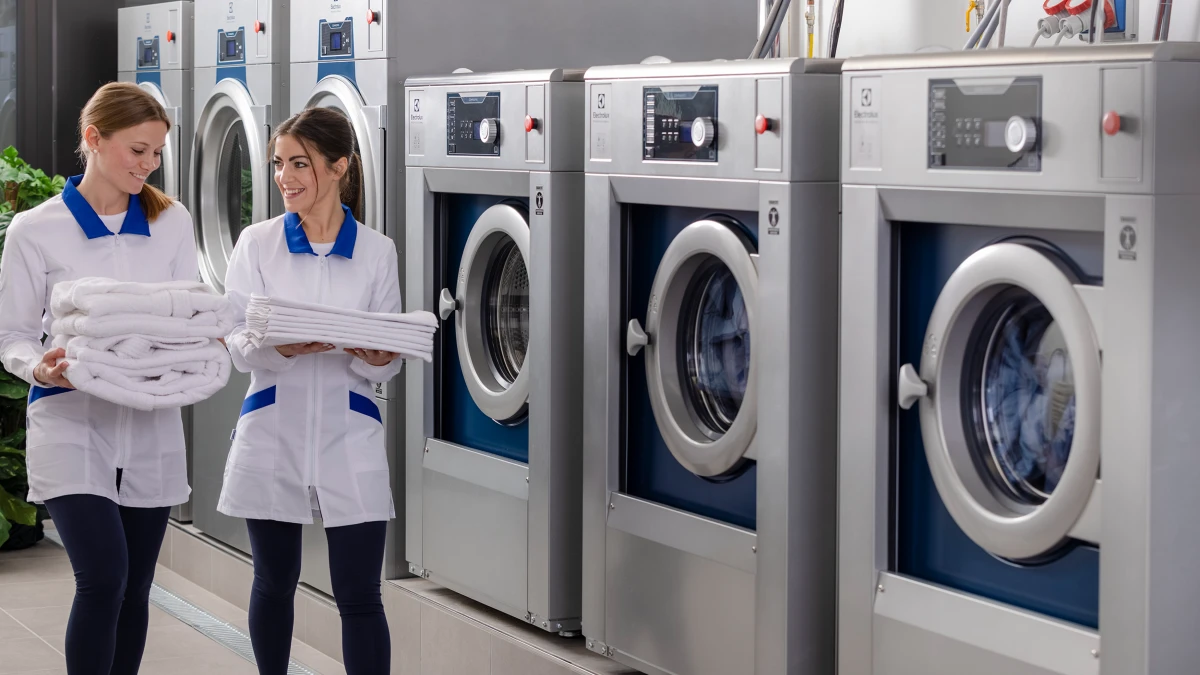
För ett år sedan gav Dagens industri en köprekommendation till Electrolux Professional-aktien, vilket inte har spelat ut som tänkt. Vinstutvecklingen har varit fortsatt dålig och försäljningen backat 9 procent. Detta samtidigt som den börsnoterade konkurrenten Alliance Laundry Group gjort bra ifrån sig.
Men nedgången i Electrolux Professionals aktie gör att företaget nu värderas till P/E 12 baserat på nästa års vinstprognos. De anser tidningens analytiker är för lågt då det i grund och botten är ett företag med god och stabil vinst. Det senaste kvartalet hade företaget en bättre orderingång och tidningen ser framför sig att det omvandlas till stigande försäljning.
Veckans aktie i Dagens industri är Avanza och den analysen mynnar ut i en köprekommendation. Banken har en bra långsiktig tillväxt, ska expandera till Danmark och gynnas av spartrenden.
Aktien har under lång tid gått mycket bättre än börsen men det senaste året har den släpat efter. Dagens industris analytiker Agnetha Jönsson ser en underskattad tillväxtstjärna med skalbar affärsmodell vars aktie nu handlas till den direktavkastning på 5 procent och vars kurs har potential att stiga 9-20 procent.
”I ett lite försiktigt scenario för nästa år, med börsuppgångar på runt 5 procent, stiger vinsten till 20,9 kronor per aktie och p/e 19. Skissar vi på en starkare marknad – där courtage och valutaintäkter växer med 20 procent – hamnar vi på 22,9 kronor och p/e 17.”

Storytel Group meddelade denna förmiddag att man idag har öppnat en ny nätbokhandel för fysiska böcker i Sverige. Bokhandeln öppnade på webben idag och senare under oktober blir den även tillgänglig i Storytel-appen.
Utöver att förbättra bekvämligheten för läsare och lyssnare skapar det utökade erbjudandet ytterligare ett sätt för författare att nå sina läsare skriver Storytel.
Lika intressant är att den tekniska plattformen och den operativa driften tillhandahålls av ett annat noterat bolag, Sweden Buyersclub. Det är det första avtalet för Sweden Buyersclubs nya B2B-affärsområde som kommunicerades i juni.
Buyersclub ansvarar för hela kedjan bakom erbjudandet: teknisk plattform, drift, produkt- och orderflöden, logistik, kundservice och löpande kommersiell utveckling.
Sweden Buyersclub noterades under 2022 och aktien fick en tråkig start. Men det senaste året har aktien vaknat till liv och när företaget i början av juli meddelade att de gör en företrädesemission till 29 procent över aktuell börskurs förstärktes den positiva utvecklingen ytterligare.


Electrolux Professional-aktien får ny chans av Dagens industri

Köpläge i lågvärderade Avanza med 5 procent i direktavkastning

Storytel börjar sälja böcker, är första kunden till Sweden Buyersclubs B2B-satsning

Börsnoteringarna är här igen, listan på alla sju den närmaste månaden

New Wave har både ekonomi och ledningskapacitet för att göra förvärv
Börsnoteringarna är här igen, listan på alla sju den närmaste månaden

Neovicis VD sparkar hela styrelsen

Arctic Falls skriver 20-årigt avtal med Volvo Cars om ny vintertestanläggning

Lundberg-aktien är fortsatt bra att äga, bra bas i en lågriskportfölj
New Wave har både ekonomi och ledningskapacitet för att göra förvärv
-

 Nyheter2 månader sedan
CLS växlar upp, ska ta steget från utvecklingsbolag till lönsam kommersiell verksamhet
-
 Nyheter2 veckor sedan
Börsnoteringarna är här igen, listan på alla sju den närmaste månaden
-
 Nyheter3 veckor sedan
Neovicis VD sparkar hela styrelsen
-

 Nyheter2 månader sedan
Saab visar framtidens obemannade stridsflygsystem
-

 Nyheter2 månader sedan
Kebni får ytterligare betydande order från Saab
-
 Nyheter3 veckor sedan
Arctic Falls skriver 20-årigt avtal med Volvo Cars om ny vintertestanläggning
-

 Nyheter1 månad sedan
Beijer Ref kommer få utväxling på sin underliggande förbättring
-
 Nyheter3 veckor sedan
Lundberg-aktien är fortsatt bra att äga, bra bas i en lågriskportfölj