
Nyheter
Divio växlar upp, siktar på att bli ledande PaaS-plattform i Europa

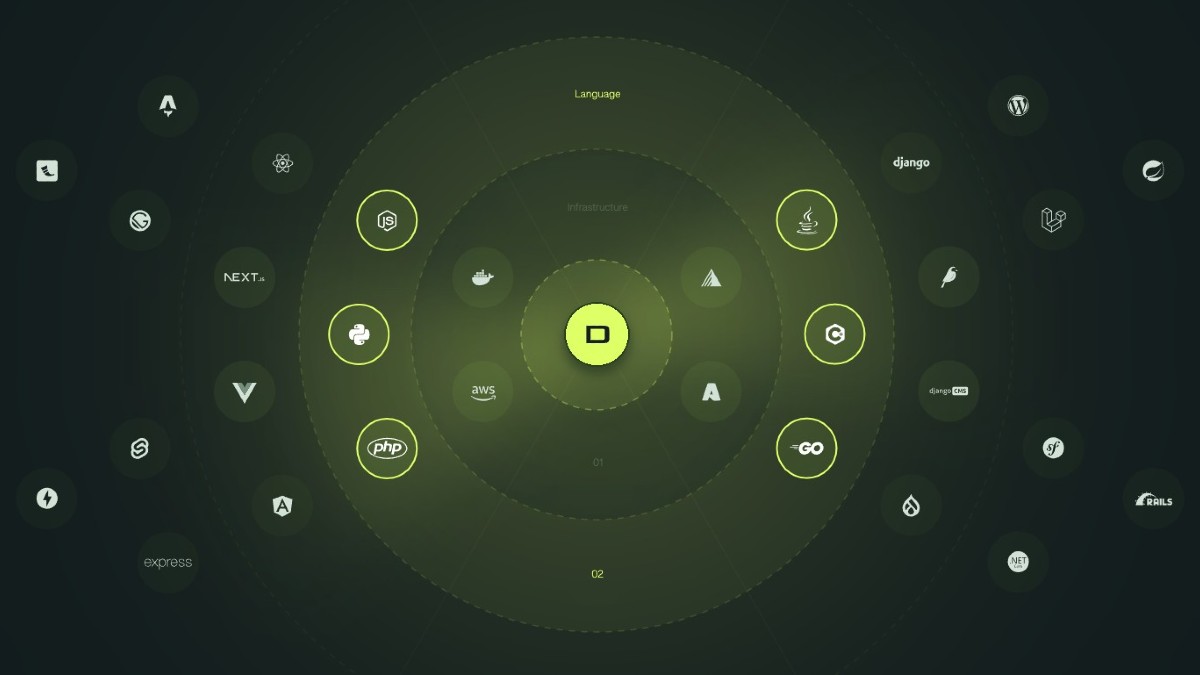
Molnplattformbolaget Divio går in i 2026 med stärkt självförtroende och tydligare kommersiellt fokus. Enligt vd Jon Levin markerar året ett skifte, från stabila framsteg till en högre och mer konsekvent nivå i genomförandet.
Under det första kvartalet har bolaget fått kvitto på sin nya go-to-market-strategi, där digitala byråer står i centrum. Strategin bygger på att byråer inte bara fungerar som kunder, utan även som partners som driver vidare användning av plattformen. I Europa finns uppskattningsvis 150 000 digitala byråer, en marknad som Divio menar är både stor och underexploaterad.
– Vi ser tydliga tecken på att strategin fungerar. Antalet byråer på plattformen ökar och projekten blir både fler och mer komplexa, skriver vd:n i kvartalsrapporten.
Tidiga intäkter – men ännu ingen MRR-acceleration
Trots att den nya distributionsmodellen visar lovande tecken har det ännu inte slagit igenom i bolagets återkommande intäkter (MRR), som fortsatt är det viktigaste nyckeltalet. Fokus framåt ligger därför på att öka tempot i den kommersiella exekveringen.
De intäkter som genereras från den nya strategin är än så länge begränsade, men följer samma mönster som övriga affären, återkommande, med hög kundlojalitet och god förutsägbarhet. Det skapar enligt bolaget en stabil grund för framtida skalning.
Teknisk utveckling med AI-stöd
Parallellt med den kommersiella satsningen utvecklas plattformen vidare under ledning av nya teknikchefen Ralf Brändli. Fokus ligger på förbättrad användarupplevelse, tydligare prismodeller och bredare kompatibilitet, utan att förändra den grundläggande arkitekturen.
Med en stabil teknisk bas och ökat inslag av AI i utvecklingsarbetet menar bolaget att man nu kan röra sig snabbare än tidigare, både i tempo och innovationsdjup.
Ambitionen är tydlig, att bli den ledande PaaS-plattformen på sin marknad.
Ökad finansiell disciplin
Även internt har förändringar genomförts. Under finanschef Niklas Koresaars ledning har bolaget stärkt sin finansiella styrning, med förbättrad prognostisering, tydligare KPI-uppföljning och skarpare extern kommunikation. Samtidigt har administrativa kostnader börjat kapas för att frigöra resurser till försäljning och produktutveckling.
Organisationen har dessutom delvis förnyats, med nya kompetenser och ökad energi som följd.
Geopolitiska trender gynnar europeiska aktörer
Divio ser också att externa faktorer spelar bolaget i händerna. Ökade geopolitiska spänningar och mer komplexa regelverk gör datalagring och jurisdiktion till strategiska frågor för många företag.
Här anser sig Divio ha en fördel. Plattformen möjliggör flexibel hantering av data mellan regioner, inklusive EU och Schweiz, vilket möter en växande efterfrågan på kontroll och oberoende. Samtidigt domineras marknaden av amerikanska aktörer , något som öppnar för europeiska alternativ.
Väg mot lönsamhet
Sammanfattningsvis beskriver vd:n ett bolag i bättre form än tidigare. Affärsmodellen anses nu validerad och vägen mot lönsamhet tydligare, även om den ännu inte är nådd.
– Vi går in i nästa fas med starkt momentum, en fokuserad strategi och marknadstrender som stödjer oss, skriver Jon Levin.
Nästa steg blir att skala upp försäljningen och omvandla tidiga framgångar till uthållig tillväxt.


Qivalis, som 37 europeiska banker i 15 länder står bakom, ska ge ut en euro-stablecoin. Nyligen stod det klart att den kommer att lanseras på flera olika välkända blockkedjor, till skillnad från någon egen intern lösning som det inte hade varit orimligt att förmoda då det handlar om Europeiska storbanker.
Flera svenska och nordiska banker är med från start, Handelsbanken, Swedbank och SEB från Sverige, Danske Bank och Jyske Bank från Danmark samt Nordea och OP Pohjola från Finland.
Idag blev det klart att Qivalis erhåller auktorisation som institut för elektroniska pengar (EMI) och att stablecoinsen kommer att börja ges ut inom några månader.
Satsningen är intressant då det är en form av balanserad medelväg. Det är stora banker bakom det hela, inte frifräsare med dålig transparens kring tillgångarna. Det är samtidigt privata aktörer, inte stater eller EU. Fördelen med det senare är att det finns ett tydligt reglerat lager mellan användare och stat. Det känns också som en smidig lösning för att Europa ska hålla tempo i utvecklingen, så att vi inte hänger upp allt på att hela EU ska enas om en teknisk lösning för e-pengar som det sedan inte är säkert att någon vill använda.
För ett år sedan gav Dagens industri en köprekommendation till Electrolux Professional-aktien, vilket inte har spelat ut som tänkt. Vinstutvecklingen har varit fortsatt dålig och försäljningen backat 9 procent. Detta samtidigt som den börsnoterade konkurrenten Alliance Laundry Group gjort bra ifrån sig.
Men nedgången i Electrolux Professionals aktie gör att företaget nu värderas till P/E 12 baserat på nästa års vinstprognos. De anser tidningens analytiker är för lågt då det i grund och botten är ett företag med god och stabil vinst. Det senaste kvartalet hade företaget en bättre orderingång och tidningen ser framför sig att det omvandlas till stigande försäljning.
Veckans aktie i Dagens industri är Avanza och den analysen mynnar ut i en köprekommendation. Banken har en bra långsiktig tillväxt, ska expandera till Danmark och gynnas av spartrenden.
Aktien har under lång tid gått mycket bättre än börsen men det senaste året har den släpat efter. Dagens industris analytiker Agnetha Jönsson ser en underskattad tillväxtstjärna med skalbar affärsmodell vars aktie nu handlas till den direktavkastning på 5 procent och vars kurs har potential att stiga 9-20 procent.
”I ett lite försiktigt scenario för nästa år, med börsuppgångar på runt 5 procent, stiger vinsten till 20,9 kronor per aktie och p/e 19. Skissar vi på en starkare marknad – där courtage och valutaintäkter växer med 20 procent – hamnar vi på 22,9 kronor och p/e 17.”


Euro-stablecoinen där de svenska bankerna är med lanseras snart

Electrolux Professional-aktien får ny chans av Dagens industri

Köpläge i lågvärderade Avanza med 5 procent i direktavkastning

Storytel börjar sälja böcker, är första kunden till Sweden Buyersclubs B2B-satsning

Börsnoteringarna är här igen, listan på alla sju den närmaste månaden
Börsnoteringarna är här igen, listan på alla sju den närmaste månaden

Neovicis VD sparkar hela styrelsen
Köpläge i lågvärderade Avanza med 5 procent i direktavkastning

Arctic Falls skriver 20-årigt avtal med Volvo Cars om ny vintertestanläggning
Storytel börjar sälja böcker, är första kunden till Sweden Buyersclubs B2B-satsning
-
 Nyheter4 veckor sedan
Börsnoteringarna är här igen, listan på alla sju den närmaste månaden
-
 Nyheter4 veckor sedan
Neovicis VD sparkar hela styrelsen
-

 Nyheter2 månader sedan
Saab visar framtidens obemannade stridsflygsystem
-
 Nyheter2 veckor sedan
Köpläge i lågvärderade Avanza med 5 procent i direktavkastning
-
 Nyheter4 veckor sedan
Arctic Falls skriver 20-årigt avtal med Volvo Cars om ny vintertestanläggning
-

 Nyheter1 månad sedan
Nu vänder det för bostadsutvecklaren JM, köp rekommenderar Dagens industri
-

 Nyheter1 månad sedan
Lundberg-aktien är fortsatt bra att äga, bra bas i en lågriskportfölj
-

 Nyheter1 månad sedan
Beijer Ref kommer få utväxling på sin underliggande förbättring