
Nyheter
Verve, tillfälligt brus skapar ett attraktivt köpläge


Verve står starkt trots makroekonomiska motvindar – ett guldläge för långsiktiga investerare
Verve, en ledande aktör inom programmatisk digital annonsering, rapporterade nyligen ett kvartalsresultat som visade på fortsatt stark tillväxt, men också tillfälliga utmaningar till följd av ökade investeringar och global osäkerhet. För investerare skapas här en spännande möjlighet skriver Inderes i en analys: ett tillfälligt tryck på marginalerna har pressat aktien – men det långsiktiga caset är starkare än någonsin.
Stark tillväxt – trots geopolitisk osäkerhet
Under första kvartalet 2025 växte Verves omsättning med 32 % jämfört med året innan, vilket inkluderar en organisk tillväxt på 16 %. Trots att nettoresultatet var något lägre än väntat, som en följd av högre personalrelaterade investeringar, uppvisar bolaget tydliga tecken på strategiskt driven expansion.
Retention rate föll något till 94 % (från 96 %), men detta ses snarare som en växtvärk efter ett mycket starkt kundinflöde under 2024 (+413 st) än som ett strukturellt problem. Samtidigt ökade antalet visade annonser med 25 % från föregående år, vilket bekräftar den starka efterfrågan.
Framtidsutsikter: tillväxt prioriteras framför kortsiktig lönsamhet
För helåret 2025 guidar Verve för intäkter mellan 530–565 MEUR, vilket överträffar marknadens tidigare förväntningar. Det justerade EBITDA-resultatet väntas landa mellan 155–175 MEUR, motsvarande en marginal på cirka 30 % vid mittpunkten.
Trots att EBITDA-marginalen förväntas bli något lägre än tidigare år, är det ett medvetet val från bolagets sida att förstärka sin säljorganisation – särskilt inom det snabbväxande segmentet för varumärken och byråer. Inderes ser detta som en investering i framtida tillväxt snarare än ett tecken på svaghet.
Värdering och potential: ett sällsynt köpläge
Efter rapporten har aktien fallit tillbaka något, vilket Inderes ser som ett orättvist straff i förhållande till bolagets fundamenta. Med ett EV/EBIT på 7x för 2025 och 6x för 2026, handlas Verve med betydande rabatt mot sina peers – vars motsvarande multiplar ligger omkring 11–30x.
Enligt DCF-modellen är det rättvisa värdet på aktien SEK 49,6, vilket innebär en uppsida på cirka 45 % från dagens kurs på SEK 34,24. För långsiktiga investerare pekar prognoserna på en årlig förväntad avkastning på upp till 47 % fram till 2027 – klart över det avkastningskrav på 12 % som ofta används i riskjusterade modeller.
Risker att bevaka – men strategin ligger fast
Som med alla bolag inom digital annonsering finns det risker: förändringar i integritetslagstiftning, snabb teknologisk utveckling och en volatil makroekonomisk miljö. Dessutom är bolaget fortfarande högt skuldsatt, även om refinansiering och förbättrad kassaflödesgenerering har förbättrat läget avsevärt.
Men Verves styrkor väger tungt: en ledande marknadsposition inom mobil annonsering, stark tillväxt i in-app och CTV-segmenten, samt ett tydligt fokus på en integritetsdriven annonsplattform.
Slutsats: Verve är ett tillväxtcase i motvind – men vinden vänder
För investerare som vågar blicka bortom kortsiktiga störningar erbjuder Verve en mycket attraktiv risk/reward-profil. Med en ledande teknologiportfölj, stark tillväxt och en tydlig plan för lönsamhetsförbättring, är bolaget väl positionerat för att dra nytta av den strukturella omställningen i den digitala annonsbranschen.
Inderes upprepar sin köprekommendation och riktkurs på SEK 45.







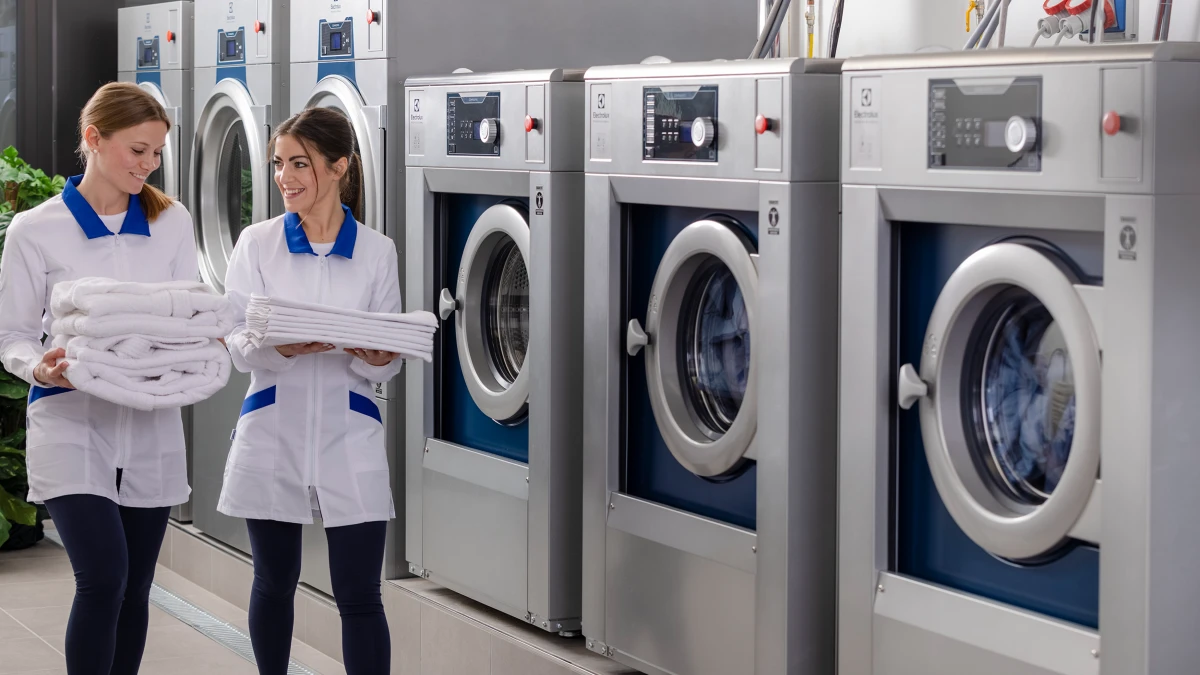
För ett år sedan gav Dagens industri en köprekommendation till Electrolux Professional-aktien, vilket inte har spelat ut som tänkt. Vinstutvecklingen har varit fortsatt dålig och försäljningen backat 9 procent. Detta samtidigt som den börsnoterade konkurrenten Alliance Laundry Group gjort bra ifrån sig.
Men nedgången i Electrolux Professionals aktie gör att företaget nu värderas till P/E 12 baserat på nästa års vinstprognos. De anser tidningens analytiker är för lågt då det i grund och botten är ett företag med god och stabil vinst. Det senaste kvartalet hade företaget en bättre orderingång och tidningen ser framför sig att det omvandlas till stigande försäljning.
Veckans aktie i Dagens industri är Avanza och den analysen mynnar ut i en köprekommendation. Banken har en bra långsiktig tillväxt, ska expandera till Danmark och gynnas av spartrenden.
Aktien har under lång tid gått mycket bättre än börsen men det senaste året har den släpat efter. Dagens industris analytiker Agnetha Jönsson ser en underskattad tillväxtstjärna med skalbar affärsmodell vars aktie nu handlas till den direktavkastning på 5 procent och vars kurs har potential att stiga 9-20 procent.
”I ett lite försiktigt scenario för nästa år, med börsuppgångar på runt 5 procent, stiger vinsten till 20,9 kronor per aktie och p/e 19. Skissar vi på en starkare marknad – där courtage och valutaintäkter växer med 20 procent – hamnar vi på 22,9 kronor och p/e 17.”

Storytel Group meddelade denna förmiddag att man idag har öppnat en ny nätbokhandel för fysiska böcker i Sverige. Bokhandeln öppnade på webben idag och senare under oktober blir den även tillgänglig i Storytel-appen.
Utöver att förbättra bekvämligheten för läsare och lyssnare skapar det utökade erbjudandet ytterligare ett sätt för författare att nå sina läsare skriver Storytel.
Lika intressant är att den tekniska plattformen och den operativa driften tillhandahålls av ett annat noterat bolag, Sweden Buyersclub. Det är det första avtalet för Sweden Buyersclubs nya B2B-affärsområde som kommunicerades i juni.
Buyersclub ansvarar för hela kedjan bakom erbjudandet: teknisk plattform, drift, produkt- och orderflöden, logistik, kundservice och löpande kommersiell utveckling.
Sweden Buyersclub noterades under 2022 och aktien fick en tråkig start. Men det senaste året har aktien vaknat till liv och när företaget i början av juli meddelade att de gör en företrädesemission till 29 procent över aktuell börskurs förstärktes den positiva utvecklingen ytterligare.

Electrolux Professional-aktien får ny chans av Dagens industri

Köpläge i lågvärderade Avanza med 5 procent i direktavkastning

Storytel börjar sälja böcker, är första kunden till Sweden Buyersclubs B2B-satsning

Börsnoteringarna är här igen, listan på alla sju den närmaste månaden

New Wave har både ekonomi och ledningskapacitet för att göra förvärv
Börsnoteringarna är här igen, listan på alla sju den närmaste månaden

Neovicis VD sparkar hela styrelsen

Arctic Falls skriver 20-årigt avtal med Volvo Cars om ny vintertestanläggning

Lundberg-aktien är fortsatt bra att äga, bra bas i en lågriskportfölj
New Wave har både ekonomi och ledningskapacitet för att göra förvärv
-

 Nyheter2 månader sedan
CLS växlar upp, ska ta steget från utvecklingsbolag till lönsam kommersiell verksamhet
-
 Nyheter2 veckor sedan
Börsnoteringarna är här igen, listan på alla sju den närmaste månaden
-
 Nyheter3 veckor sedan
Neovicis VD sparkar hela styrelsen
-

 Nyheter2 månader sedan
Saab visar framtidens obemannade stridsflygsystem
-

 Nyheter2 månader sedan
Kebni får ytterligare betydande order från Saab
-
 Nyheter3 veckor sedan
Arctic Falls skriver 20-årigt avtal med Volvo Cars om ny vintertestanläggning
-

 Nyheter1 månad sedan
Beijer Ref kommer få utväxling på sin underliggande förbättring
-
 Nyheter3 veckor sedan
Lundberg-aktien är fortsatt bra att äga, bra bas i en lågriskportfölj