
Nyheter
OssDsign accelererar tillväxtresan med ny strategi och kapitaltillskott

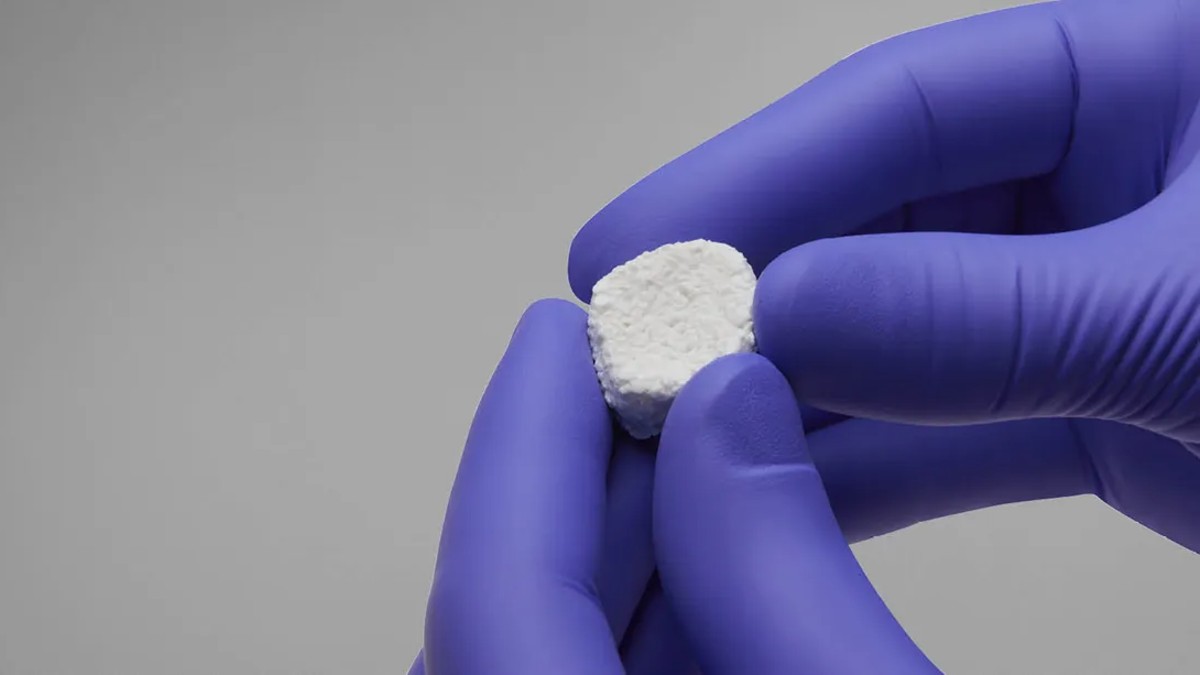
OssDsign, det svenska medicinteknikbolaget inom ortobiologi, har nyligen presenterat en uppdaterad strategi – “ScaleToProfit” – i samband med en nyemission som tillförde bolaget 158 miljoner kronor. Enligt en uppdragsanalys från DNB Carnegie innebär detta en tydlig satsning på tillväxt och långsiktig lönsamhet.
Bolaget, som är specialiserat på syntetiska bentransplantat för ryggradsoperationer i USA, siktar nu på att fördubbla sin amerikanska säljkår fram till 2026, lansera två nya produkter, samt genomföra en randomiserad klinisk fas 1-studie för att stärka evidensbasen kring produkten Catalyst.
DNB Carnegie skriver att de ser den nya strategin som en naturlig fortsättning på bolagets utveckling efter att det renodlat sin verksamhet till Catalyst-plattformen. De anser att strategin bör stärka bolagets position på den amerikanska marknaden, trots att ökade investeringar på kort sikt påverkar rörelseresultatet negativt.
Nya finansiella mål och justerade prognoser
I samband med strategiförändringen har OssDsign också höjt sina finansiella ambitioner – målsättningen är nu att omsätta över 400 miljoner kronor år 2028. Detta motsvarar en genomsnittlig årlig tillväxt på över 30 % mellan 2024 och 2028.
DNB Carnegie har som en följd uppjusterat sina försäljningsprognoser för åren 2025–2027 med upp till 10 %, men samtidigt justerat ned det justerade rörelseresultatet (EBIT) under samma period på grund av ökade satsningar inom sälj, FoU och produktion.
Analysen anger att EBIT beräknas bli positivt först år 2028, då man prognostiserar ett resultat på 14 miljoner kronor.
Höjd värdering – långsiktig syn med fokus på 2028
Till följd av den uppdaterade strategin har DNB Carnegie också valt att ändra sin värderingsmetodik och fokuserar nu på 2028 års försäljning i sina värderingsantaganden. Genom att applicera ett EV/S-multipelspann om 5–7x på 2028 års försäljningsprognos får man ett motiverat värde per aktie om 15–20 kronor, upp från tidigare 13–17 kronor.
DNB Carnegie betonar dock att det finns kortsiktiga osäkerheter kring tidpunkten för intäktsökning och kostnadsupptrappning, men menar att bolagets förstärkta kapitalposition minskar risken för ytterligare finansieringsbehov innan lönsamhet uppnås.







Qivalis, som 37 europeiska banker i 15 länder står bakom, ska ge ut en euro-stablecoin. Nyligen stod det klart att den kommer att lanseras på flera olika välkända blockkedjor, till skillnad från någon egen intern lösning som det inte hade varit orimligt att förmoda då det handlar om Europeiska storbanker.
Flera svenska och nordiska banker är med från start, Handelsbanken, Swedbank och SEB från Sverige, Danske Bank och Jyske Bank från Danmark samt Nordea och OP Pohjola från Finland.
Idag blev det klart att Qivalis erhåller auktorisation som institut för elektroniska pengar (EMI) och att stablecoinsen kommer att börja ges ut inom några månader.
Satsningen är intressant då det är en form av balanserad medelväg. Det är stora banker bakom det hela, inte frifräsare med dålig transparens kring tillgångarna. Det är samtidigt privata aktörer, inte stater eller EU. Fördelen med det senare är att det finns ett tydligt reglerat lager mellan användare och stat. Det känns också som en smidig lösning för att Europa ska hålla tempo i utvecklingen, så att vi inte hänger upp allt på att hela EU ska enas om en teknisk lösning för e-pengar som det sedan inte är säkert att någon vill använda.
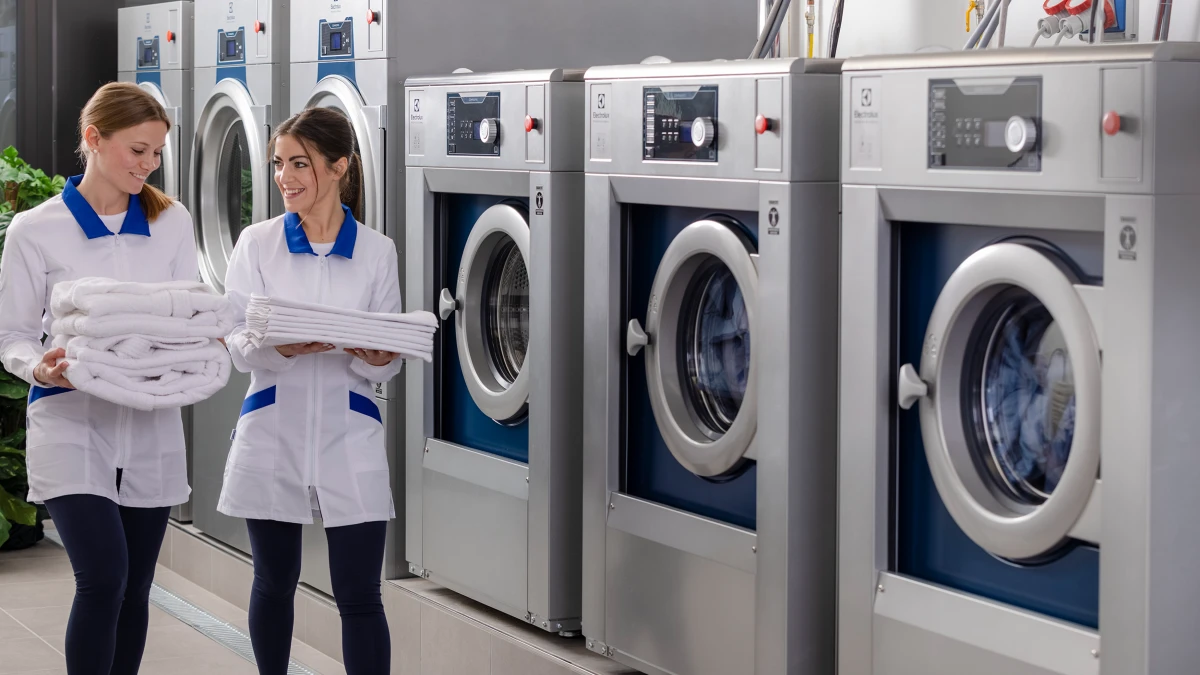
För ett år sedan gav Dagens industri en köprekommendation till Electrolux Professional-aktien, vilket inte har spelat ut som tänkt. Vinstutvecklingen har varit fortsatt dålig och försäljningen backat 9 procent. Detta samtidigt som den börsnoterade konkurrenten Alliance Laundry Group gjort bra ifrån sig.
Men nedgången i Electrolux Professionals aktie gör att företaget nu värderas till P/E 12 baserat på nästa års vinstprognos. De anser tidningens analytiker är för lågt då det i grund och botten är ett företag med god och stabil vinst. Det senaste kvartalet hade företaget en bättre orderingång och tidningen ser framför sig att det omvandlas till stigande försäljning.
Veckans aktie i Dagens industri är Avanza och den analysen mynnar ut i en köprekommendation. Banken har en bra långsiktig tillväxt, ska expandera till Danmark och gynnas av spartrenden.
Aktien har under lång tid gått mycket bättre än börsen men det senaste året har den släpat efter. Dagens industris analytiker Agnetha Jönsson ser en underskattad tillväxtstjärna med skalbar affärsmodell vars aktie nu handlas till den direktavkastning på 5 procent och vars kurs har potential att stiga 9-20 procent.
”I ett lite försiktigt scenario för nästa år, med börsuppgångar på runt 5 procent, stiger vinsten till 20,9 kronor per aktie och p/e 19. Skissar vi på en starkare marknad – där courtage och valutaintäkter växer med 20 procent – hamnar vi på 22,9 kronor och p/e 17.”


Euro-stablecoinen där de svenska bankerna är med lanseras snart

Electrolux Professional-aktien får ny chans av Dagens industri

Köpläge i lågvärderade Avanza med 5 procent i direktavkastning

Storytel börjar sälja böcker, är första kunden till Sweden Buyersclubs B2B-satsning

Börsnoteringarna är här igen, listan på alla sju den närmaste månaden
Börsnoteringarna är här igen, listan på alla sju den närmaste månaden

Neovicis VD sparkar hela styrelsen
Köpläge i lågvärderade Avanza med 5 procent i direktavkastning

Arctic Falls skriver 20-årigt avtal med Volvo Cars om ny vintertestanläggning
Storytel börjar sälja böcker, är första kunden till Sweden Buyersclubs B2B-satsning
-
 Nyheter4 veckor sedan
Börsnoteringarna är här igen, listan på alla sju den närmaste månaden
-
 Nyheter4 veckor sedan
Neovicis VD sparkar hela styrelsen
-

 Nyheter2 månader sedan
Saab visar framtidens obemannade stridsflygsystem
-
 Nyheter2 veckor sedan
Köpläge i lågvärderade Avanza med 5 procent i direktavkastning
-
 Nyheter4 veckor sedan
Arctic Falls skriver 20-årigt avtal med Volvo Cars om ny vintertestanläggning
-

 Nyheter1 månad sedan
Nu vänder det för bostadsutvecklaren JM, köp rekommenderar Dagens industri
-

 Nyheter1 månad sedan
Lundberg-aktien är fortsatt bra att äga, bra bas i en lågriskportfölj
-

 Nyheter1 månad sedan
Beijer Ref kommer få utväxling på sin underliggande förbättring